企業価値算定
財務DDで把握した正常収益力や実態純資産が、企業価値や株式価格の検討にどのように関係するかを考えます。
価格の検討へつなげる代表・事務所
シェル総合会計事務所
代表 貝井 英則
公認会計士・税理士・社会保険労務士
財務DDでは、決算書や会計資料を確認するだけでなく、数字の背景を把握し、買収後に残る利益、実際に引き継ぐ資産・負債、買収後に必要となる資金を検討する必要があります。
当事務所では、最初に相談を受けた代表の公認会計士が、調査範囲の検討、資料の確認・分析、中間報告、最終報告まで一貫して担当します。
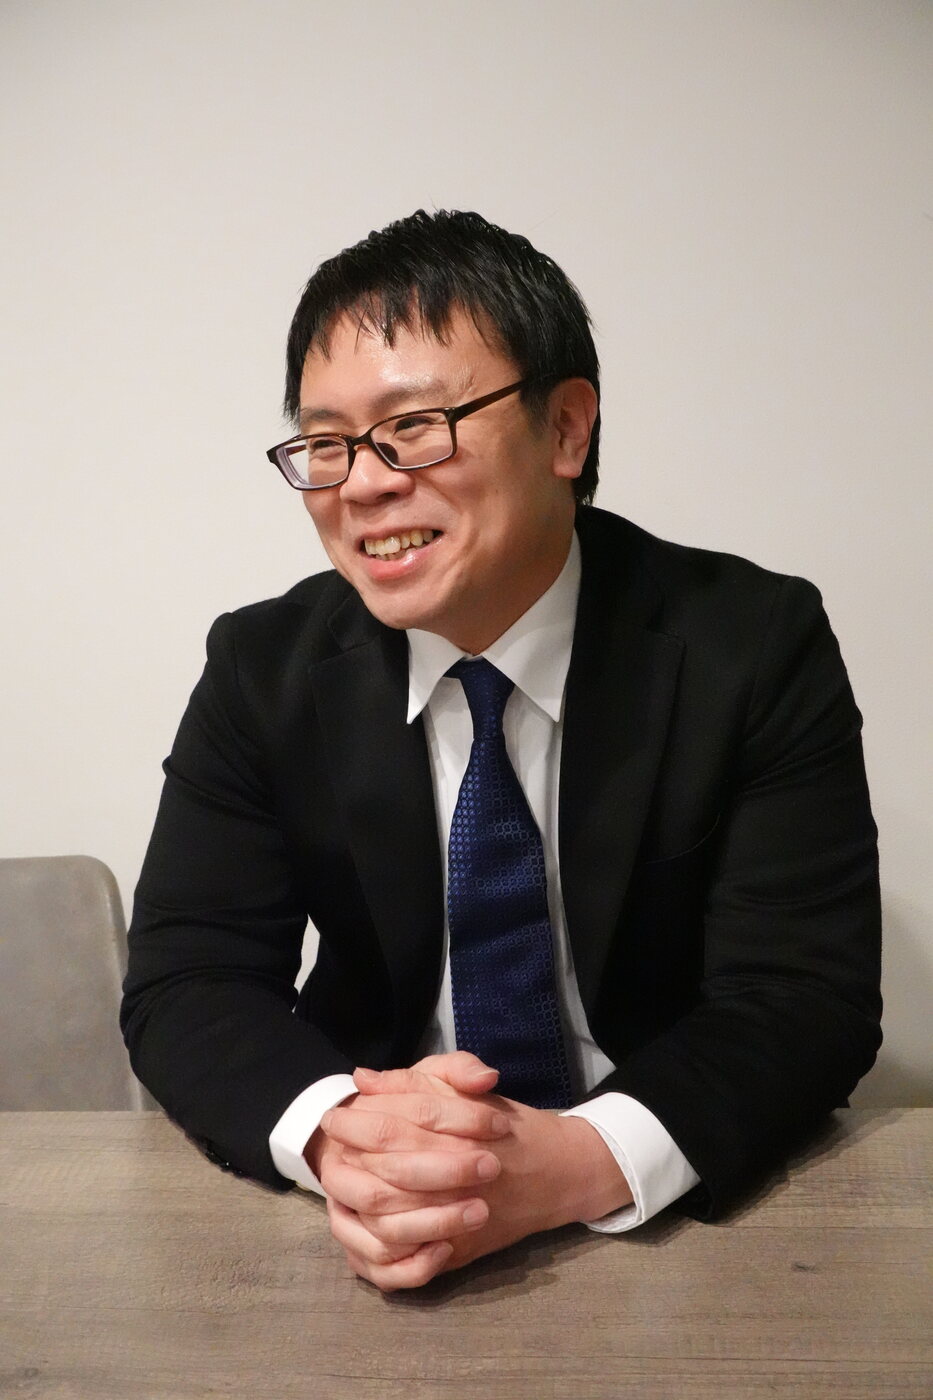
財務DDの途中で担当者が替わるのではなく、案件の内容を最初に確認した代表本人が、調査と報告を担当します。
資料と回答を同じ担当者が継続して確認することで、個別の発見事項だけでなく、それぞれの事項の関係や、買収判断に与える影響まで整理します。
調査の具体的な工程と標準納期は、「業務の流れ」で説明しています。財務DDは、決算書の数字を修正したり、問題点を列挙したりするだけの調査ではありません。
調査結果を、買収価格の検討、売主への確認、契約条件、買収後の対応へどのようにつなげるかが重要です。
財務DDで把握した正常収益力や実態純資産が、企業価値や株式価格の検討にどのように関係するかを考えます。
価格の検討へつなげる発見事項について、買収価格に反映するのか、売主に対応を求めるのか、契約条件に反映するのか、弁護士などの専門家へ引き継ぐのかを整理します。
売主への確認・契約条件等へつなげる買収後に必要となる資金、経理・管理体制、未処理となっている事項など、買収後に対応すべき内容を整理します。
買収後の対応へつなげる企業価値算定、M&Aの実行、PMIの経験があるからこそ、財務DDの結果を買収前の判断と買収後の対応の両方へつなげることができます。
小規模企業では、専任の経理担当者や管理部門がなく、経営者や少人数の担当者が経理と実務を兼ねていることがあります。
決算書も税務申告を主な目的として作成されていることが多く、月次資料や各種明細が作成されていない場合や、会社と経営者個人との取引が混在している場合もあります。
そのため、上場企業と同じ資料や管理体制があることを前提とせず、実際に作成されている資料と、対象会社への確認内容を踏まえて調査します。
小規模企業の財務DDで特に確認する事項は、「小規模企業の財務DD」で詳しく説明しています。| 所属・立場 | 主な経験 | 財務DDに生かされる視点 |
|---|---|---|
| PwCあらた監査法人 | 会計監査・財務業務 上場企業等の会計監査や財務に関する業務を経験しました。 | 財務数値と根拠を確認する視点を身につけました。 |
| シャープ株式会社 | 海外子会社の財務・管理 海外子会社の財務・管理業務などを担当しました。 | 事業会社の中で数字を作り、子会社を管理する立場を経験しました。 |
| 株式会社レノバ | IPO準備・M&A・PMI IPO準備、管理業務、M&A、買収後のPMIなどを担当しました。 | 買い手として会社を調査し、買収後に引き継ぐ立場を経験しました。 |
| M&A関連会社・独立後 | 企業価値算定・財務DD・M&A支援 企業価値算定、財務DD、M&A支援などに携わりました。 | 小規模企業を対象とする案件にも代表本人が直接対応してきました。 |
監査・助言を行う側だけでなく、事業会社、買い手、買収後の経営管理に関わる立場を経験してきたことが、財務DDの調査と報告の基礎になっています。
シェル総合会計事務所 代表
PwCあらた監査法人、シャープ株式会社、株式会社レノバ、M&A関連会社を経て、シェル総合会計事務所を開設しました。
企業価値算定、財務DD、M&Aの実行、買収後のPMIまで、M&Aの各段階に関する実務を経験しています。
著書『士業のためのスモールM&A入門』